
- Plainte et déclaration à l'assureur sans attendre : le délai légal minimum est de 2 jours ouvrés pour un vol.
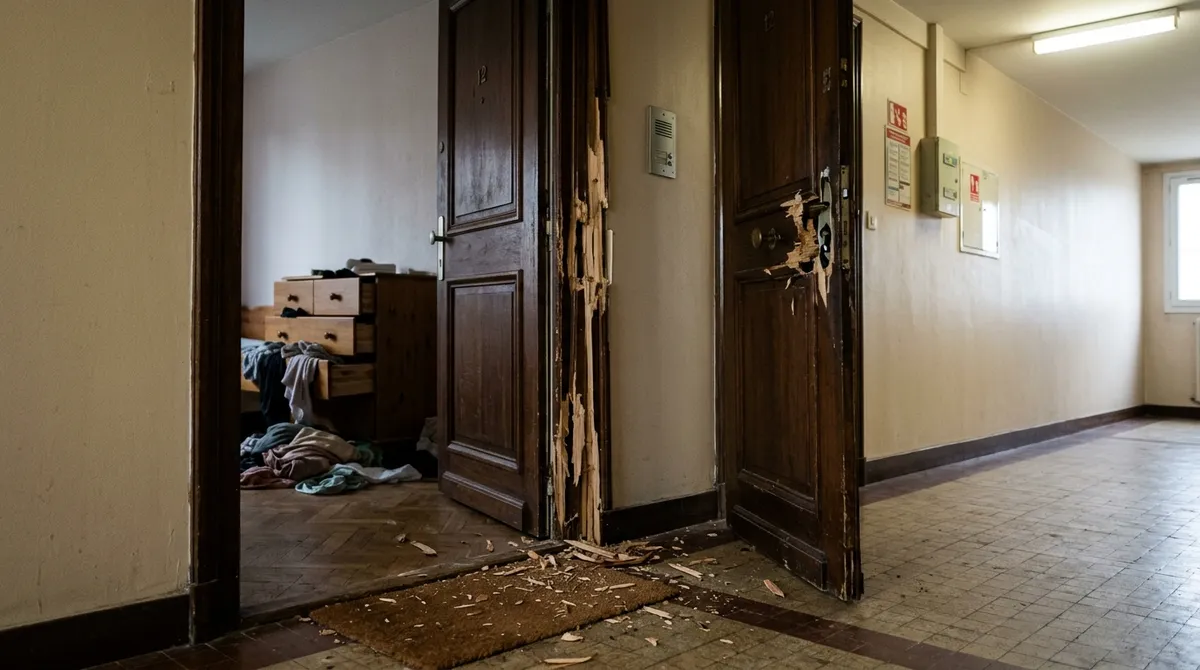
- La garantie suppose en général une effraction ou une introduction prévue au contrat : photographiez les traces avant toute réparation.
- Sans facture, la preuve reste libre : photos, relevés, garanties et attestations se combinent.
- L'indemnité est réduite par la vétusté et les plafonds objets de valeur : c'est là que se jouent les écarts.
La garantie vol figure dans la plupart des contrats multirisques habitation, mais elle doit être souscrite et son indemnisation est conditionnée : preuve de l'effraction, justification des biens, plafonds spécifiques. Les litiges portent rarement sur le principe de la garantie et presque toujours sur le montant. Un dossier bien préparé dès les premières heures limite fortement les réductions d'indemnité. Pour les gestes d'urgence et la mise en sécurité, voir aussi notre page vol et cambriolage.
Les premières heures : ce qui conditionne l'indemnité
- Ne touchez à rien avant le passage de la police ou de la gendarmerie, et photographiez les traces d'effraction (porte, serrure, fenêtre, volets) sous plusieurs angles.
- Déposez plainte, au commissariat ou en gendarmerie (une pré-plainte en ligne est possible quand l'auteur est inconnu). Listez les objets volés, même approximativement : la liste pourra être complétée.
- Faites opposition sur les cartes et chéquiers, signalez le vol des papiers d'identité et des téléphones (IMEI).
- Déclarez le vol à l'assureur dans le délai du contrat, au minimum 2 jours ouvrés (article L113-2 du Code des assurances), avec le récépissé de plainte.
- Sécurisez le logement : serrurier, contreplaqué, gardiennage. Ces frais sont souvent couverts, gardez les factures.
- Établissez l'état des pertes dans le délai indiqué par l'assureur, pièce par pièce, avec un justificatif pour chaque ligne.
Ne faites pas réparer la porte ou la fenêtre avant de l'avoir photographiée et, si possible, avant le passage de l'expert. Sans trace d'effraction documentée, l'assureur peut contester l'introduction par effraction. En cas de retard, lisez notre article sur la déclaration de sinistre hors délai.
Les conditions de la garantie vol
La garantie vol suppose généralement une effraction, une escalade, l'usage de fausses clés ou une introduction clandestine, selon les définitions du contrat. Les exclusions et limitations classiques :
- un logement laissé ouvert ou une fenêtre non fermée, lorsque le contrat l'exclut expressément ;
- l'absence de traces d'effraction constatées ;
- un logement inoccupé au-delà de la durée prévue au contrat (souvent 60 à 90 jours par an) ;
- des moyens de protection exigés au contrat non installés ou non activés (serrure multipoints, volets, alarme) ;
- les biens situés dans des dépendances (cave, garage, abri de jardin), souvent couverts avec un plafond réduit.
Ces clauses doivent figurer en caractères très apparents pour être opposables (article L112-4 du Code des assurances). Une exclusion noyée dans le texte ou formulée de manière ambiguë se discute.
Prouver la propriété et la valeur des biens
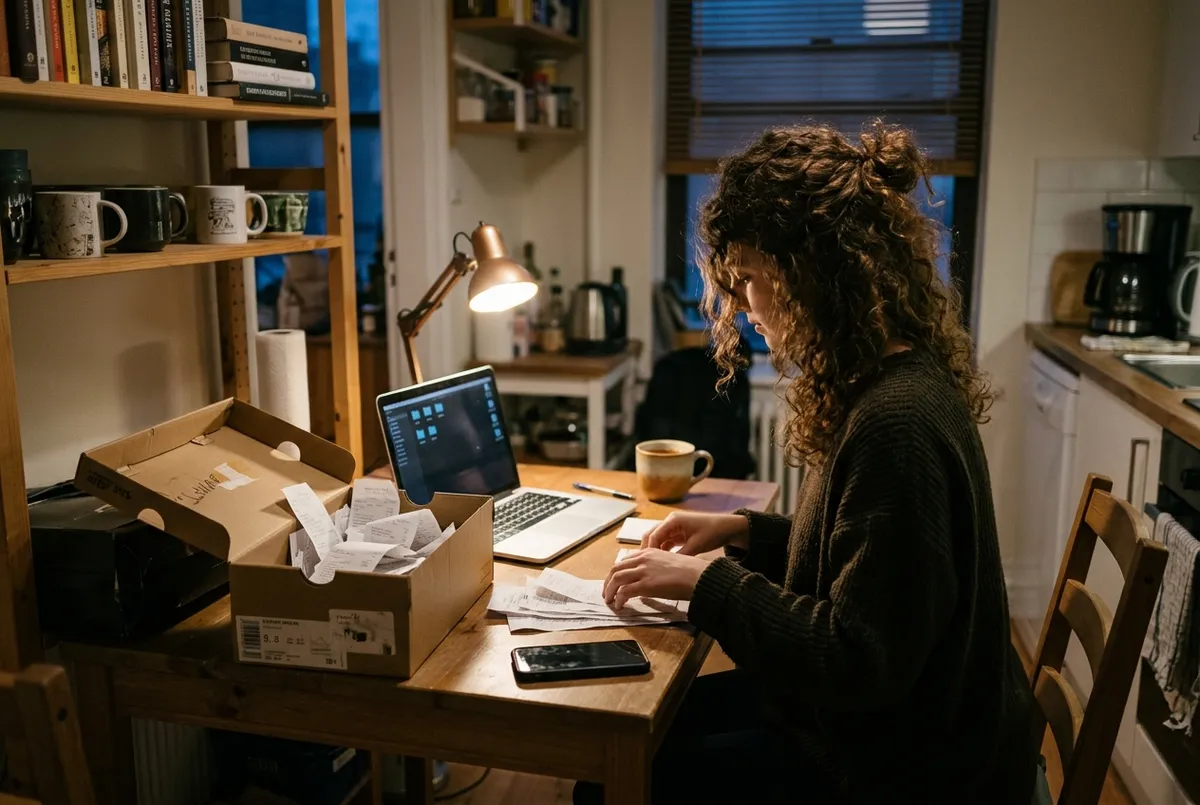
C'est à vous de prouver que vous possédiez le bien et ce qu'il valait. La preuve est libre : aucun document unique n'est exigé, mais plus le faisceau est solide, moins l'assureur peut réduire.
| Justificatif | Valeur probante | Astuce |
|---|---|---|
| Factures d'achat, tickets de caisse | Très forte | Espaces clients des enseignes et marketplaces |
| Relevés bancaires, courriels de commande | Bonne | Recherche par montant et par date |
| Bons de garantie, notices, boîtes avec numéro de série | Bonne | Les boîtes restent souvent au grenier |
| Photos des biens en situation, avant le vol | Forte | Photos de famille, d'anniversaire, de vacances |
| Expertises, certificats (bijoux, montres, œuvres) | Indispensable au-delà du plafond | Demander une copie au bijoutier ou à l'expert |
| Attestations de proches | Complémentaire | Datées, signées, avec copie de pièce d'identité |
| Actes de succession, donations | Bonne pour les biens hérités | Inventaire notarié s'il existe |
À défaut de facture, l'assureur ne peut pas refuser tout paiement par principe : il doit examiner les autres éléments que vous produisez. Ce qu'il peut faire, c'est discuter la valeur retenue. D'où l'intérêt de documenter le modèle exact (référence, capacité, date d'achat approximative).
Vétusté, plafonds et objets de valeur
Trois mécanismes réduisent l'indemnité, souvent cumulés :
- La valeur retenue : l'assureur indemnise en général la valeur de remplacement du bien au jour du vol, pas son prix d'achat.
- La vétusté, appliquée au mobilier et à l'électronique, sauf garantie valeur à neuf. Les barèmes sont contractuels et souvent forfaitaires : un ordinateur de deux ans peut perdre 30 à 50 % de sa valeur selon le contrat. Notre guide sur la vétusté en assurance détaille comment la discuter.
- Les plafonds : « objets de valeur » (bijoux, montres, œuvres, fourrures), parfois matériel high-tech, espèces et valeurs, biens en dépendance. Ils sont exprimés en euros ou en pourcentage du capital mobilier.
Au-delà de ces plafonds, seule une déclaration préalable ou un avenant permet une couverture complète. Vérifiez aussi le capital mobilier déclaré : s'il est très inférieur à la valeur réelle de vos biens, l'assureur peut appliquer une réduction proportionnelle, comme expliqué dans notre article sur la règle proportionnelle.
Les biens qui posent le plus de difficultés
- Espèces, cartes cadeaux, titres : souvent exclus ou plafonnés très bas, et parfois couverts seulement s'ils étaient dans un coffre. Un retrait bancaire récent ne prouve pas que l'argent était encore chez vous.
- Objets nomades (téléphone, ordinateur portable, appareil photo) : couverts au domicile par la garantie vol, mais hors domicile seulement si une option « objets nomades » est souscrite.
- Véhicules, vélos, trottinettes : un véhicule à moteur relève de l'assurance auto ; un vélo volé dans un local commun n'est couvert que si le contrat étend la garantie aux parties communes ou aux dépendances.
- Biens professionnels conservés au domicile : en principe exclus du contrat habitation, ils relèvent du contrat professionnel.
- Biens confiés par un tiers (matériel prêté, objets d'un colocataire) : leur propriétaire doit en général déclarer à son propre assureur.
Pour chacun, la même règle s'applique : lisez la définition du contrat avant d'accepter un refus, et distinguez ce qui est exclu de ce qui est seulement plafonné.
Exemple chiffré : un cambriolage dans un T2
M. B., locataire d'un T2, est cambriolé pendant un week-end. Porte palière fracturée. Sont volés un ordinateur portable, une console, un appareil photo, une montre et des bijoux de famille. Son contrat prévoit un plafond « objets de valeur » de 3 000 € et une vétusté de 10 % par an sur l'électronique.
- Ordinateur (facture, 2 ans) : 1 400 € neuf, 1 120 € après vétusté
- Console et appareil photo (relevés bancaires) : 1 100 €, 880 € après vétusté
- Montre et bijoux (photos + certificat du bijoutier) : 4 200 €, plafonnés à 3 000 €
- Porte et serrure (devis) : 1 350 €
- Total dû : 6 350 € avant franchise.
Première offre : 3 100 €. L'assureur avait écarté la console et l'appareil photo « faute de facture » et appliqué une vétusté de 50 % à l'ordinateur. Les relevés bancaires, les photos d'anniversaire montrant l'appareil photo et le barème du contrat lui-même ont suffi à rétablir ces postes. Le plafond des bijoux, en revanche, était bien prévu au contrat : il ne se conteste pas, il se prévient par une déclaration préalable.
Contester l'offre d'indemnisation
Si la proposition ne correspond pas à votre préjudice :
- demandez le détail ligne par ligne : valeur retenue, vétusté appliquée, plafond invoqué, motif de chaque rejet ;
- vérifiez que le barème de vétusté appliqué est celui de votre contrat ;
- complétez les preuves des biens écartés et renvoyez un état des pertes argumenté ;
- ne signez pas de quittance « pour solde de tout compte » tant que tous les postes n'ont pas été examinés : lisez notre article faut-il signer le rapport d'expertise ? ;
- faites chiffrer contradictoirement par un expert d'assuré : c'est l'objet d'une contre-expertise habitation.
En dernier recours amiable, la médiation de l'assurance est gratuite. Vous disposez de deux ans à compter du sinistre pour agir contre l'assureur (article L114-1 du Code des assurances).
Questions fréquentes
Puis-je être indemnisé sans facture ?
Quel délai pour déclarer un cambriolage à l'assureur ?
Les bijoux sont-ils couverts ?
Et si les cambrioleurs sont entrés sans effraction ?
Les dégradations de la porte et des fenêtres sont-elles indemnisées ?
Mes objets volés ont été retrouvés après l'indemnisation : que se passe-t-il ?
Ce qu'il faut retenir
La garantie vol se joue sur la preuve : plainte, déclaration dans les deux jours ouvrés, traces d'effraction photographiées et justification de chaque bien. À défaut de facture, un faisceau de preuves suffit. Surveillez la valeur retenue, la vétusté et les plafonds « objets de valeur », qui rabotent l'indemnité et se contestent pièces à l'appui. Les conditions de prise en charge du vol sont détaillées sur service-public.gouv.fr.