
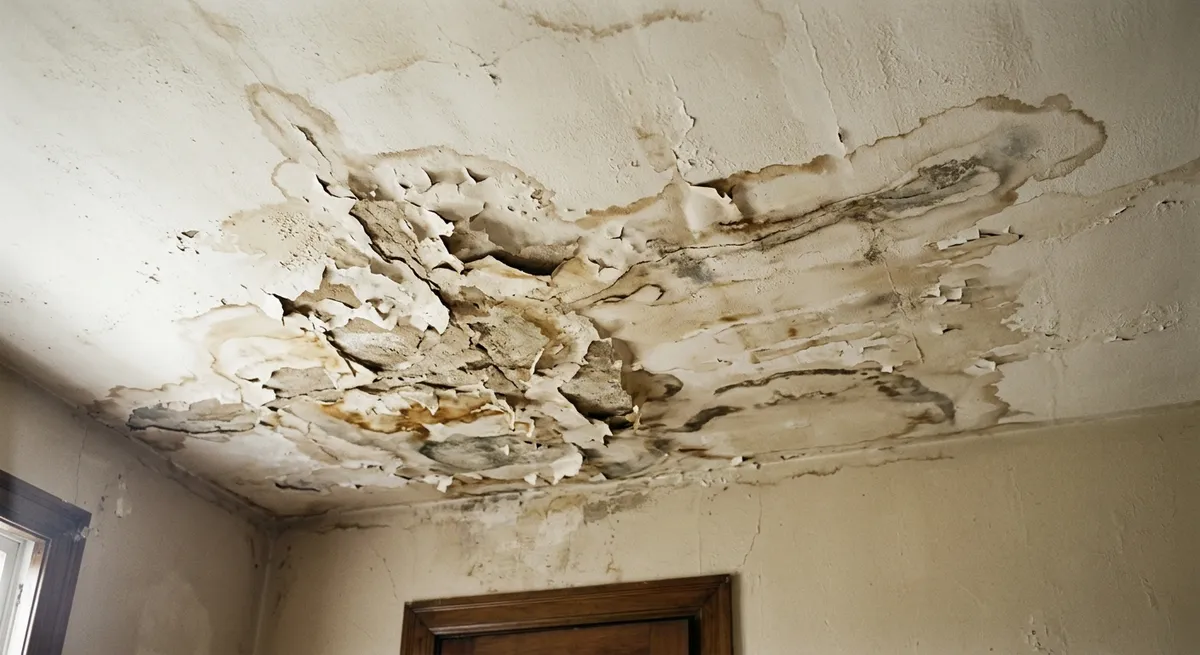
Après un dégât des eaux dans un logement loué, la répartition des responsabilités entre locataire et propriétaire est une source classique de tension. La règle de fond est simple : c'est l'origine de la fuite qui détermine qui est responsable. Le reste — déclaration, indemnisation — suit cette logique, encadré par une convention entre assureurs.
L'origine de la fuite fait la responsabilité
| Origine du dégât | Responsable en principe |
|---|---|
| Défaut d'entretien courant (joint, robinet) | Locataire |
| Vétusté ou défaut des installations (canalisation, toiture) | Propriétaire |
| Fuite venant d'un autre logement | Le voisin (ou son assureur) |
| Parties communes | Copropriété / syndic |
Le locataire répond de l'entretien courant et des menues réparations. Le propriétaire reste responsable de la vétusté et des gros éléments (canalisations encastrées, toiture, structure).
Qui déclare le sinistre ?
Chacun déclare à son propre assureur : le locataire à son assurance habitation, le propriétaire à son assurance propriétaire non occupant (PNO) ou à celle de la copropriété si les parties communes sont concernées. La déclaration doit intervenir dans le délai prévu au contrat, en général 5 jours ouvrés. Remplir un constat amiable dégât des eaux avec les autres parties accélère le traitement.
Avant tout nettoyage ou réparation, prenez des photos datées des dommages et recherchez l'origine de la fuite. C'est cette preuve qui orientera la prise en charge et évitera les contestations.
La convention IRSI entre assureurs
Pour éviter des litiges interminables, les assureurs appliquent la convention IRSI (Indemnisation et Recours des Sinistres Immeuble). Elle organise, pour les dégâts des eaux et incendies jusqu'à certains seuils, qui gère le dossier et qui indemnise, sans attendre la recherche de responsabilité définitive :
- jusqu'à un premier seuil de dommages, l'assureur de l'occupant gère et indemnise directement, sans expertise systématique ;
- au-delà, une expertise pour compte commun est organisée ;
- les recours entre assureurs sont réglés ensuite entre eux, sans impacter l'indemnisation de l'assuré.
Pour vous, l'intérêt est d'être indemnisé plus vite. Mais attention : un chiffrage rapide via l'IRSI peut sous-estimer des dommages importants.
Qui est indemnisé, et de quoi ?
Le locataire est indemnisé pour ses biens mobiliers et embellissements dont il a la charge ; le propriétaire pour le bâti et les éléments d'équipement immobiliers. Si la responsabilité d'un tiers est établie (voisin, copropriété), c'est son assureur qui supporte in fine le coût, via les recours organisés par l'IRSI.
Ce qu'il faut retenir
Locataire pour l'entretien courant et le mobilier, propriétaire pour la vétusté et le bâti : la répartition suit l'origine de la fuite. Chacun déclare à son assureur, et la convention IRSI fluidifie l'indemnisation. Restez vigilant si les dommages sont importants : la rapidité de l'IRSI ne doit pas se payer d'un chiffrage sous-évalué — une contre-expertise se justifie alors pleinement.