
- L'indemnité incendie se verse en deux temps : valeur d'usage (vétusté déduite), puis complément valeur à neuf sur justificatifs.
- Le complément est soumis à un délai de reconstruction fixé au contrat, souvent deux ans : passé ce délai, il est perdu.
- Les postes les plus oubliés : suies et fumées, électricité, frais annexes (relogement, déblais, honoraires d'expert).
- Ne signez pas « pour solde de tout compte » avant d'avoir reçu le complément valeur à neuf.
L'incendie fait partie des sinistres les mieux garantis par les contrats multirisques habitation, mais aussi de ceux où l'écart entre l'offre initiale et le coût réel de reconstruction est le plus fréquent. La raison tient au mode de calcul : l'indemnisation se fait presque toujours en deux temps, sur des montants élevés, avec des dommages en partie invisibles (fumées, réseaux, structure). Pour le volet technique de l'expertise, voir notre page sinistre incendie.
Valeur d'usage, puis valeur à neuf
L'assurance de dommages est indemnitaire : l'indemnité ne peut pas dépasser la valeur de la chose assurée au moment du sinistre (article L121-1 du Code des assurances). C'est pourquoi l'assureur raisonne d'abord en valeur d'usage. La garantie valeur à neuf, prévue par la plupart des contrats habitation, permet ensuite de récupérer tout ou partie de la vétusté. En pratique :
- une indemnité immédiate en valeur d'usage : valeur de reconstruction ou de remplacement moins la vétusté ;
- un complément « valeur à neuf », versé une fois les travaux ou le rééquipement réalisés, sur factures.
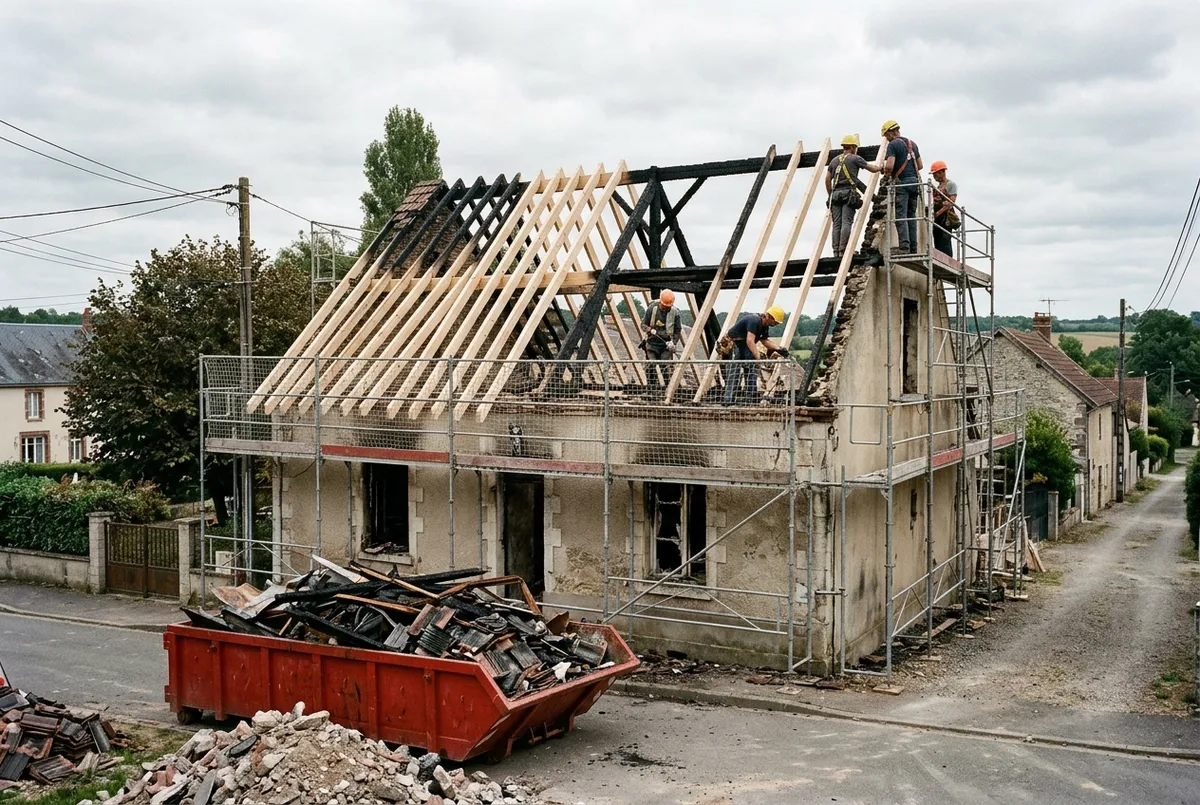
Le contrat limite souvent la vétusté récupérable (par exemple à 25 % de la valeur de reconstruction) et impose un délai, fréquemment deux ans, pour reconstruire ou remplacer. Passé ce délai, ou sans justificatif, le complément est perdu. Notre guide sur la vétusté en assurance détaille les barèmes.
Le second versement n'est pas automatique : il faut présenter factures et devis dans le délai contractuel. Conservez chaque justificatif de reconstruction, même partiel, et demandez par écrit une prolongation si le chantier prend du retard pour des raisons qui ne vous sont pas imputables (permis, entreprise défaillante).
Reconstruire à l'identique, ou autrement ?
Le chiffrage de l'expert part en principe d'une reconstruction équivalente à ce qui existait. Plusieurs situations obligent pourtant à faire différemment : nouvelles règles d'urbanisme, normes électriques ou thermiques actuelles, matériaux d'origine introuvables. Signalez-le dès l'expertise, devis à l'appui. Si vous choisissez de reconstruire ailleurs ou de ne pas reconstruire, lisez la clause correspondante : beaucoup de contrats limitent alors l'indemnité à la valeur d'usage, voire à la valeur vénale du bâtiment.
Comment l'assureur calcule chaque poste
| Poste | Base de calcul habituelle | Point de vigilance |
|---|---|---|
| Bâtiment (murs, toiture, menuiseries) | Coût de reconstruction au jour du sinistre, moins vétusté | Prix unitaires actualisés, normes actuelles |
| Embellissements (peintures, sols) | Coût de remise en état, vétusté forte | Continuité des revêtements entre pièces |
| Mobilier et électroménager | Valeur de remplacement, moins vétusté | Biens oubliés de l'inventaire |
| Fumées et suies | Nettoyage ou remplacement | Nettoyage chiffré là où il faut remplacer |
| Installation électrique | Remise en conformité de la partie atteinte | Câbles corrodés invisibles |
| Démolition, déblais, mise en sécurité | Frais réels, dans une limite contractuelle | Souvent absents de la première offre |
| Relogement, perte d'usage | Garantie frais de relogement | Durée réelle des travaux |
| Honoraires (architecte, expert d'assuré) | Selon garanties « frais annexes » | Plafond souvent en pourcentage |
Les frais annexes sont fréquemment omis de la première offre alors qu'ils figurent au contrat. Reprenez vos garanties poste par poste avant d'accepter ; pour le financement de votre propre expert, voir notre article sur la garantie honoraires d'expert.
Fumées, suies, eau d'extinction : les dommages invisibles
Un incendie abîme bien au-delà des pièces brûlées. Trois familles de dommages échappent souvent au premier constat :
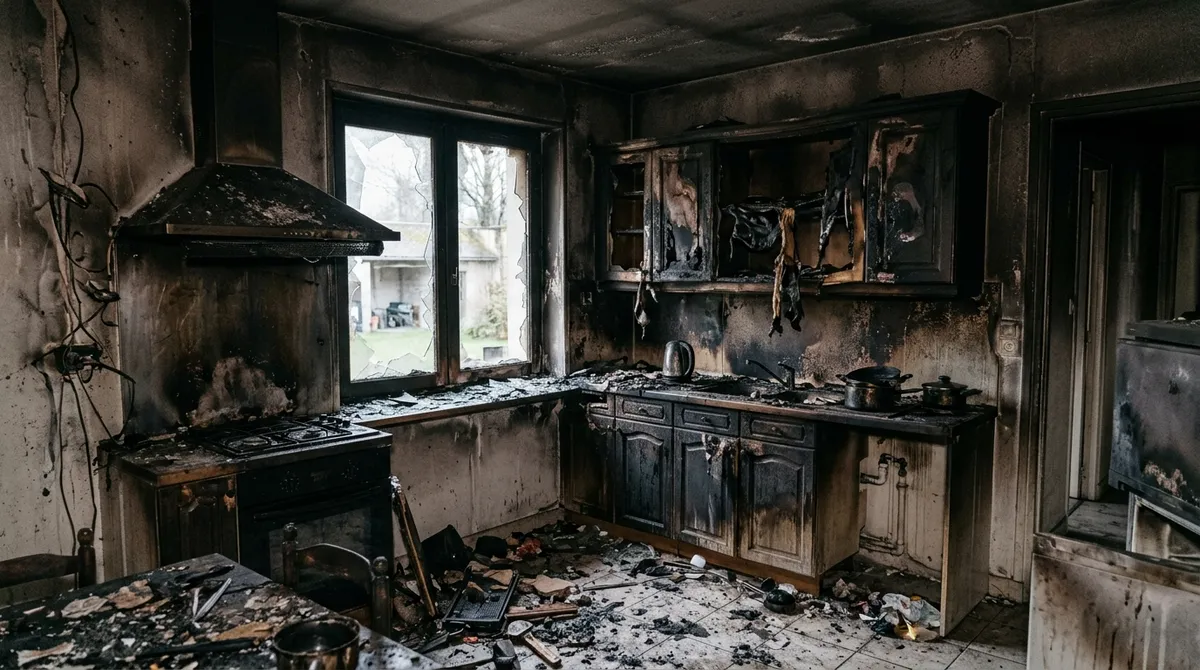
- Les suies et fumées : elles se déposent dans tout le logement, pénètrent les textiles, les isolants et les gaines. Un simple lessivage ne suffit pas toujours : plafonds et murs exposés peuvent devoir être traités puis repeints, les odeurs neutralisées.
- La corrosion : les fumées de plastiques brûlés sont acides. Elles attaquent les contacts électriques, l'électronique et l'électroménager plusieurs semaines après le sinistre. Un appareil qui fonctionne le jour de l'expertise peut tomber en panne ensuite.
- L'eau d'extinction : les pompiers déversent des centaines de litres. Plafonds, planchers, cloisons et isolants des pièces voisines ou de l'étage inférieur se gorgent d'eau : c'est un dégât des eaux consécutif, couvert au titre de l'incendie.
Demandez à ce que ces postes soient expressément réservés dans le rapport si leur ampleur ne peut pas encore être mesurée. Faites établir par un électricien un diagnostic de l'installation et listez les appareils exposés, même s'ils semblent fonctionner. Côté mobilier, reconstituez l'inventaire pièce par pièce avec photos, factures et relevés : les biens détruits n'ont plus de facture visible, mais leur existence se prouve par tout moyen.
De l'incendie au règlement : les étapes
- Mise en sécurité : attendez l'accord des pompiers pour rentrer, faites couper l'électricité et le gaz, bâchez si la toiture est touchée.
- Déclaration à l'assureur dans le délai du contrat, au moins 5 jours ouvrés (article L113-2 du Code des assurances), avec le rapport d'intervention des pompiers si vous l'avez.
- Inventaire : photos de chaque pièce, liste des biens détruits ou enfumés, factures, relevés et photos antérieures.
- Expertise : l'expert de l'assureur constate et chiffre. Faites-vous assister dès cette étape si le sinistre est important.
- Avance : demandez par écrit un acompte pour les premiers frais.
- Offre en valeur d'usage, puis travaux et complément valeur à neuf sur factures, dans le délai contractuel.
Exemple chiffré : incendie de cuisine
Un feu de friteuse détruit la cuisine d'une maison de 1995 et enfume le rez-de-chaussée. Le contrat prévoit une garantie valeur à neuf avec une vétusté récupérable limitée à 25 % et un délai de reconstruction de deux ans.
- Coût de remise en état du bâtiment (cuisine, plafonds, électricité) : 42 000 €
- Vétusté retenue par l'expert : 30 %, soit 12 600 €
- Indemnité immédiate en valeur d'usage : 29 400 €
- Complément valeur à neuf (vétusté récupérable plafonnée à 25 % de 42 000 €) : 10 500 €, sur factures
- Total bâtiment : 39 900 €, 2 100 € de vétusté restant à charge.
Ce qui manquait dans l'offre initiale : le nettoyage des suies du séjour et de l'étage (chiffré en simple lessivage alors que les plafonds devaient être traités et repeints), le remplacement du tableau électrique exposé aux fumées et les frais de déblais. Une fois ces postes chiffrés contradictoirement, devis à l'appui, l'assiette de calcul est passée de 42 000 à près de 51 000 €, et le complément valeur à neuf a augmenté d'autant.
Contester une offre incendie
Si l'offre ne couvre pas le coût réel :
- demandez le détail du calcul : valeur retenue, taux de vétusté, plafonds appliqués, postes écartés ;
- opposez vos devis de reconstruction établis par des professionnels, avec les prix actuels ;
- vérifiez que le capital assuré n'entraîne pas une réduction proportionnelle injustifiée : voir notre article sur la règle proportionnelle ;
- mandatez une contre-expertise pour un chiffrage contradictoire, remboursable au titre de la garantie honoraires d'expert lorsque le contrat la prévoit ;
- en cas de blocage, recourez à la tierce expertise puis à la médiation.
Pendant la discussion, rien ne vous oblige à renoncer aux versements non contestés : demandez le paiement de la part sur laquelle l'accord est acquis, en précisant par écrit que vous maintenez votre réclamation pour le surplus. Le chantier peut ainsi démarrer, ce qui protège aussi votre délai de reconstruction pour la valeur à neuf. Si le paiement tarde une fois l'accord trouvé, voir notre article sur le délai de paiement de l'indemnisation.
Ne clôturez pas le dossier « pour solde de tout compte » tant que le complément valeur à neuf n'a pas été réglé : cette mention peut vous priver du second versement. Lisez notre article faut-il signer le rapport d'expertise ? avant toute signature.
Questions fréquentes
Quel délai pour déclarer un incendie ?
L'assureur peut-il m'indemniser au-delà de la valeur de ma maison ?
Que se passe-t-il si je ne reconstruis pas ?
Les suies et les fumées sont-elles couvertes ?
Puis-je demander une avance sur indemnité ?
Combien de temps pour contester l'offre ?
Ce qu'il faut retenir
Une indemnisation incendie se lit en deux temps : valeur d'usage immédiate, puis valeur à neuf sur justificatifs et dans les délais. Les postes annexes, les fumées et la vétusté sont les principales sources de sous-évaluation. Documenter chaque poste, opposer de vrais devis et surveiller le délai de reconstruction reste la meilleure défense. Les règles de la garantie incendie sont rappelées sur service-public.gouv.fr.