
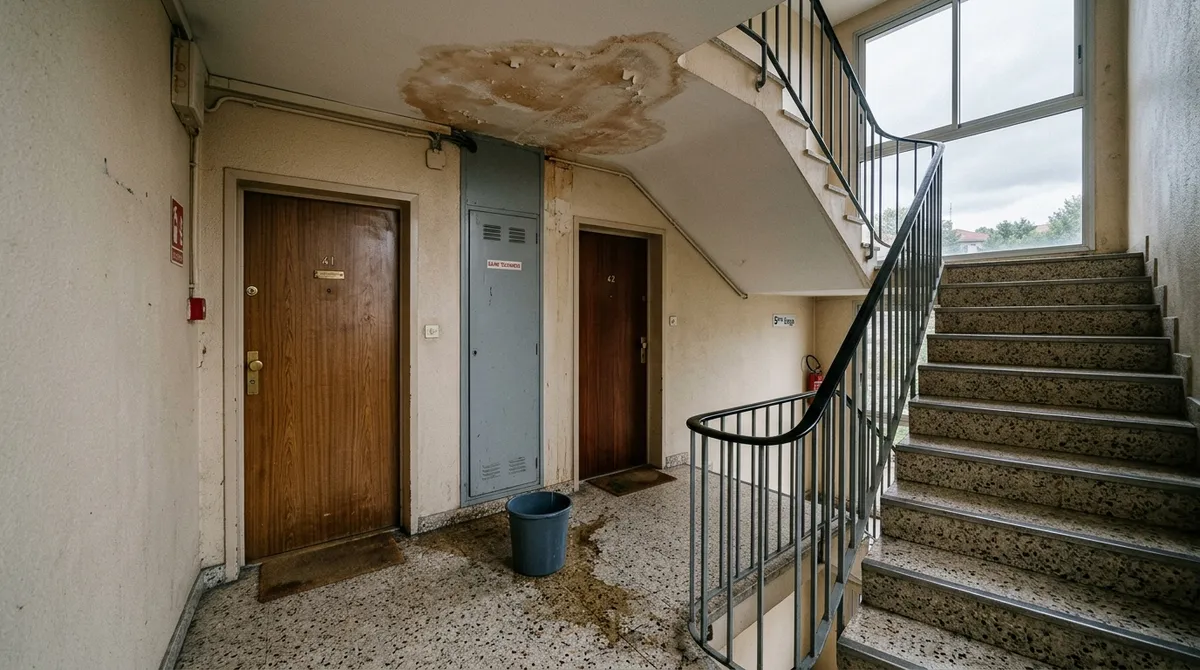
- Le règlement de copropriété fixe ce qui est commun ou privatif, et donc quel contrat paie.
- Le syndic déclare les dommages aux parties communes ; vous déclarez les vôtres à votre assureur, sans attendre.
- Dégât des eaux ou incendie jusqu'à 5 000 € HT : la convention IRSI désigne un seul assureur gestionnaire.
- Au-delà, chaque assureur applique son contrat : c'est là que les écarts de chiffrage sont les plus fréquents.
Un sinistre en copropriété fait intervenir plusieurs assureurs : celui de l'immeuble, souscrit par le syndic au nom du syndicat des copropriétaires, et ceux des copropriétaires ou locataires. Pour savoir qui indemnise quoi, il faut d'abord distinguer parties communes et parties privatives, puis identifier le contrat et, le cas échéant, la convention entre assureurs qui organise le règlement.
Communes ou privatives : la frontière
La loi du 10 juillet 1965 pose le principe : sont privatives les parties réservées à l'usage exclusif d'un copropriétaire déterminé (article 2), et communes celles affectées à l'usage ou à l'utilité de tous les copropriétaires ou de plusieurs d'entre eux (article 3). Le règlement de copropriété précise ensuite, élément par élément, ce qui relève de chaque catégorie. C'est donc lui qu'il faut ouvrir en premier.
| Élément touché | Nature habituelle | Contrat mobilisé |
|---|---|---|
| Toiture, façade, gros œuvre | Commune | Assurance de l'immeuble (syndicat) |
| Colonne montante d'eau ou d'évacuation | Commune | Assurance de l'immeuble |
| Branchement privatif après la vanne d'arrêt du lot | Privative (selon règlement) | Assurance du copropriétaire du lot |
| Peintures, papiers peints, parquet, faux plafond | Privatifs (embellissements) | Assurance habitation de l'occupant ou du propriétaire |
| Mobilier, électroménager, effets personnels | Privatifs | Assurance habitation de l'occupant |
| Fenêtres, balcons, volets | Variable selon le règlement | À vérifier clause par clause |
| Dommages causés au voisin | — | Responsabilité civile de celui d'où vient le sinistre |
Les cas « mixtes » sont les plus disputés : canalisation encastrée dans un mur privatif mais desservant plusieurs lots, fenêtres classées communes par certains règlements, balcons dont la dalle est commune mais le revêtement privatif. En cas de doute, demandez au syndic l'extrait du règlement qui fonde sa position, par écrit.
Les assurances qui entrent en jeu
Un même dégât peut faire intervenir jusqu'à quatre contrats différents. Chacun a son rôle :
- Responsabilité civile du syndicat : obligatoire (article 9-1 de la loi de 1965). Elle couvre les dommages causés aux copropriétaires ou aux tiers par les parties communes. Le syndicat est en effet responsable des dommages ayant leur origine dans les parties communes (article 14).
- Multirisque immeuble : souscrite par le syndicat, elle indemnise les dommages matériels des parties communes (dégât des eaux, incendie, vandalisme…) même sans tiers responsable. Elle n'est pas imposée par la loi, mais elle le devient si le règlement de copropriété l'exige.
- Responsabilité civile du copropriétaire : obligatoire pour chaque copropriétaire, occupant ou non. Elle joue quand le sinistre part de son lot.
- Assurance habitation de l'occupant (et PNO pour le bailleur) : elle indemnise vos propres biens et embellissements, quelle que soit l'origine du sinistre, selon les garanties du contrat.
Le contrat de l'immeuble ne couvre pas les sinistres d'origine privative, même s'ils abîment les parties communes ou d'autres lots : c'est alors la responsabilité civile du copropriétaire concerné qui est en première ligne.
Qui déclare, et dans quel délai
La règle tient en une phrase : chacun déclare à son propre assureur, et le syndic déclare pour les parties communes. Concrètement :
- Limitez les dégâts : coupez l'eau de votre lot, prévenez le voisin concerné et, si la fuite paraît venir d'une partie commune, le syndic (par écrit, même après un appel).
- Documentez : photos datées des plafonds, murs, sols et biens touchés, avant tout nettoyage. Conservez les biens abîmés jusqu'au passage de l'expert.
- Remplissez un constat amiable dégât des eaux avec le ou les voisins impliqués : il identifie les lots et l'origine supposée.
- Déclarez à votre assureur dans le délai du contrat. Le Code des assurances (article L113-2) interdit un délai inférieur à 5 jours ouvrés (2 jours ouvrés pour un vol).
- Demandez au syndic le numéro de sinistre ouvert auprès de l'assureur de l'immeuble, pour que les deux dossiers soient rapprochés.
Attendre que le syndic « gère » est l'erreur la plus courante. Sa déclaration ne couvre pas vos dommages privatifs : sans déclaration de votre part, vous vous exposez à un retard opposable par votre assureur. Voir notre article sur la déclaration de sinistre hors délai.
La convention IRSI, tranche par tranche
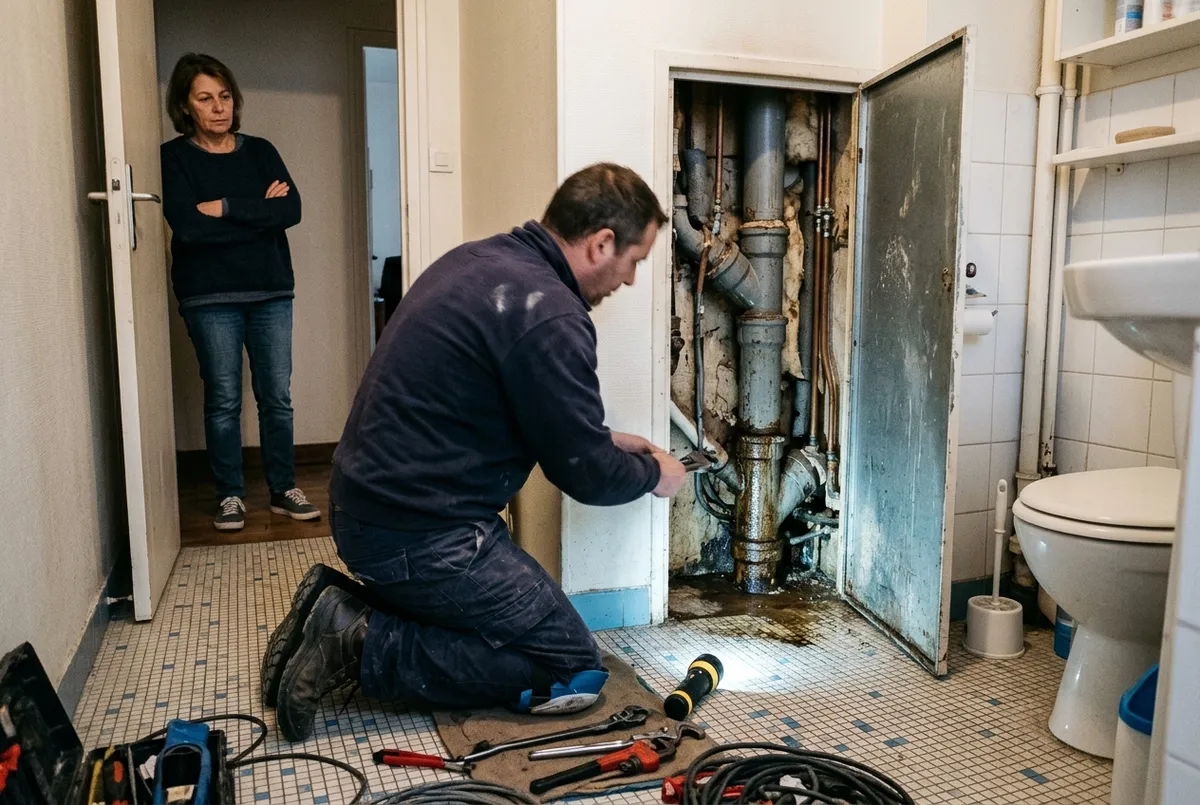
Pour les dégâts des eaux et incendies dans les immeubles d'habitation, les assureurs appliquent la convention IRSI (Indemnisation et recours des sinistres immeuble). Elle désigne un assureur gestionnaire unique, qui reçoit les déclarations, évalue les dommages et, selon le montant, les indemnise. Pour les parties communes, c'est l'assureur de la copropriété. Les sinistres d'origine extérieure (intempéries, inondation, catastrophe naturelle) en sont exclus.
| Montant des dommages | Qui évalue | Qui indemnise |
|---|---|---|
| Moins de 1 600 € HT | L'assureur gestionnaire, en général sans expert | L'assureur gestionnaire, sans recours contre un autre assureur |
| De 1 600 à 5 000 € HT | Expertise pour le compte de tous les assureurs | L'assureur gestionnaire, qui se retourne ensuite contre les autres |
| Plus de 5 000 € HT | Chaque assureur, parfois avec expertises contradictoires | Chaque assureur selon son contrat (IRSI non applicable) |
| Recherche de fuite, origine commune | — | Assureur de la copropriété |
| Recherche de fuite, origine privative | Lancée par l'un des assureurs | Assureur du lot d'où vient la fuite |
La convention règle les rapports entre assureurs. Elle ne vous est pas opposable : elle accélère le paiement, mais si le montant retenu est insuffisant, elle ne vous retire aucun recours. La franchise reste due selon votre propre contrat. Les seuils sont rappelés par la fiche officielle Copropriété : quelle assurance pour les parties communes ou privatives ?
Exemple : fuite sur la colonne commune
Mme D. occupe le 3e étage. La colonne d'évacuation commune fuit dans la gaine technique de l'appartement du dessus : son plafond de salle de bains et le couloir sont détrempés, le parquet du couloir a gonflé.
- Plafond et peintures du couloir et de la salle de bains : 2 300 € HT
- Parquet du couloir (dépose et repose) : 1 450 € HT
- Meuble de salle de bains et linge : 550 € HT
- Total : 4 300 € HT, soit la tranche 1 600 à 5 000 € de l'IRSI.
Mme D. déclare à son assureur habitation ; le syndic déclare la fuite de la colonne à l'assureur de l'immeuble, qui prend en charge la recherche de fuite et la réparation de la canalisation. Une expertise est menée pour le compte commun, puis l'assureur gestionnaire indemnise Mme D. avant de se retourner contre l'assureur de la copropriété, puisque l'origine est commune.
Le point de friction classique : l'expert applique une vétusté importante au parquet et ne retient que le couloir, alors que la lame est continue avec le séjour. L'indemnité tombe à 2 900 €. C'est typiquement le cas où un chiffrage contradictoire, devis à l'appui, permet de récupérer l'écart. Notre guide sur la vétusté en assurance détaille comment la discuter.
Quand le syndic tarde ou refuse
Le syndic doit administrer l'immeuble et pourvoir à sa conservation et à son entretien ; en cas d'urgence, il peut faire exécuter de lui-même les travaux nécessaires à la sauvegarde de l'immeuble (article 18 de la loi de 1965). S'il ne déclare pas le sinistre ou laisse la fuite commune en l'état, plusieurs leviers existent :
- Mise en demeure écrite (lettre recommandée) de déclarer le sinistre à l'assureur de l'immeuble et de faire réparer la partie commune, avec photos et constat joints.
- Information du conseil syndical, qui assiste et contrôle le syndic.
- Inscription à l'ordre du jour de la prochaine assemblée générale si des travaux importants doivent être votés.
- Recours contre le syndicat, responsable des dommages ayant leur origine dans les parties communes (article 14), si l'inaction aggrave vos dégâts.
Si une indemnité couvrant aussi des dommages privatifs est versée au syndicat, demandez par écrit le détail du règlement et le reversement de la part qui correspond à votre lot.
Contester la répartition ou le chiffrage
Les litiges portent rarement sur le principe de la garantie, plus souvent sur qui paie quoi et combien. Les erreurs qui coûtent le plus cher :
- accepter qu'un élément soit classé privatif sans vérifier le règlement de copropriété ;
- signer une lettre d'acceptation avant que la répartition entre les contrats soit écrite ;
- laisser l'expertise ne retenir qu'une pièce quand le revêtement est continu ;
- oublier les dommages apparus plus tard (moisissures, décollement de peinture, odeurs) ;
- laisser passer le délai de prescription de deux ans (article L114-1 du Code des assurances).
Avant de signer le rapport, lisez notre article faut-il signer le rapport d'expertise ? Si le montant reste trop bas, faites-vous assister par un expert d'assuré qui chiffre contradictoirement : c'est le sens d'une contre-expertise habitation. En dernier recours amiable, la médiation de l'assurance est gratuite. Pour la mécanique propre aux fuites, voir aussi notre page dégât des eaux.
Questions fréquentes
Le syndic peut-il déclarer le sinistre à ma place ?
Qui paie la recherche de fuite en copropriété ?
La convention IRSI s'impose-t-elle à moi ?
Mon voisin du dessus n'est pas assuré : que faire ?
La franchise de l'assurance de l'immeuble est-elle à ma charge ?
Combien de temps ai-je pour contester l'indemnisation ?
Ce qu'il faut retenir
En copropriété, l'indemnisation dépend d'abord de la frontière commune/privative fixée par le règlement, puis du contrat compétent et, pour les dégâts des eaux et incendies jusqu'à 5 000 € HT, de la convention IRSI qui organise la gestion entre assureurs. Déclarez toujours à votre propre contrat sans attendre le syndic, documentez tout, et contestez une répartition ou un chiffrage qui laisse des travaux à votre charge.